Déductions fiscales pour biens locatifs (2026) : la checklist complète du bailleur + amortissement et Schedule E
Découvrez quelles dépenses liées à vos biens locatifs sont déductibles, des intérêts d’emprunt aux réparations. Avec une stratégie fiscale avisée, vous pouvez réduire votre revenu imposable et maximiser vos bénéfices.
Profitez-vous de toutes les déductions fiscales disponibles pour votre bien locatif ?
De nombreux propriétaires passent à côté de dépenses déductibles importantes, ce qui alourdit leur facture fiscale et réduit leurs bénéfices. L’IRS (l’administration fiscale américaine) permet aux bailleurs de déduire chaque année diverses dépenses liées à leur activité locative, ce qui contribue à réduire leur revenu imposable et leur impôt. Selon la façon dont vous classez certaines déductions, vous pouvez aussi bénéficier d’avantages fiscaux.
Pour faire valoir vos déductions, vous devez d’abord savoir quelles dépenses sont déductibles, comment déclarer vos revenus locatifs et quels coûts sont associés à la gestion de votre activité locative.
Bien remplir votre déclaration de revenus est essentiel, que vous deviez déduire des intérêts d’emprunt, calculer l’amortissement de votre bien ou déterminer ce qui relève des biens meubles (comme l’électroménager ou le mobilier utilisés dans votre location).
Ce guide explique comment classer les dépenses liées à votre bien locatif, quand déduire les réparations dans l’année et comment maximiser vos déductions tout en respectant la législation fiscale.
Que ce soit votre première année de gestion d’un bien locatif résidentiel ou que vous soyez un investisseur expérimenté, ces stratégies vous aideront à faire des économies, à réduire votre revenu imposable et à faire de votre bien un investissement rentable année après année.
Avertissement fiscal : la fiscalité est complexe et évolue fréquemment. Les informations de ce guide sont fournies à titre informatif uniquement et ne constituent pas un conseil juridique ou fiscal. Vérifiez tous les chiffres et stratégies auprès d’un conseiller fiscal agréé ou d’un CPA (expert-comptable américain) avant de déposer votre déclaration.
Le loyer est-il déductible ? Bailleur ou locataire
C’est l’une des questions fiscales les plus fréquentes, et la réponse dépend du côté du bail où vous vous trouvez.
Les bailleurs peuvent déduire les dépenses courantes et nécessaires à l’exploitation d’une activité locative : intérêts d’emprunt, taxes foncières, assurance, réparations, amortissement, etc. (voir la checklist complète ci-dessous). Ces déductions viennent réduire vos revenus locatifs avant imposition.
Les locataires ne peuvent généralement pas déduire leur loyer personnel de leur déclaration fédérale, car le loyer de la résidence principale n’est pas une dépense déductible. La seule exception concerne les travailleurs indépendants qui remplissent les conditions de la déduction pour bureau à domicile : si vous utilisez une partie de votre logement loué exclusivement et régulièrement pour votre activité, vous pourrez peut-être déduire cette part de votre loyer en tant que frais professionnels.
Comprendre les revenus et les dépenses d’un bien locatif
Qu’est-ce qui est considéré comme un revenu locatif ?
Les revenus locatifs ne se limitent pas aux loyers mensuels. L’IRS exige que vous déclariez tous les revenus liés à la location, par exemple :
Loyers perçus d’avance : tout loyer reçu pour une période future doit être déclaré l’année de sa perception, même s’il concerne une année fiscale ultérieure.
Frais de ménage ou autres frais de service : les paiements pour des services supplémentaires fournis aux locataires sont considérés comme des revenus locatifs imposables.
Dépôts de garantie : si vous conservez une partie d’un dépôt de garantie pour des réparations, ce montant est classé comme revenu locatif, sauf s’il est remboursé.
Dépenses payées par le locataire : si un locataire paie des factures ou des taxes foncières à votre place, vous devez déclarer ce montant comme revenu locatif.
Le Topic No. 414 de l’IRS précise que tous les revenus locatifs doivent être déclarés l’année de leur perception, quelle que soit l’année fiscale à laquelle ils se rapportent.
Pourquoi bien déclarer ses revenus est important
Une mauvaise classification des revenus locatifs peut entraîner des pénalités et des intérêts de retard de la part de l’IRS. Déclarer correctement vos revenus locatifs vous permet de rester en conformité avec la loi fiscale et de tenir des registres clairs de vos dépenses déductibles.
Dépenses locatives déductibles ou non déductibles
Savoir si une dépense relève de la réparation ou de l’amélioration détermine si elle est déductible l’année de son paiement ou si elle doit être amortie dans le temps. L’IRS a publié des règles générales pour déterminer quand les dépenses liées à votre bien locatif sont déductibles, et quand elles ne le sont pas.
Les dépenses locatives déductibles comprennent :
Entretien et réparations : peinture, travaux de plomberie, remplacement d’appareils électroménagers.
Factures : électricité, eau, Wi-Fi, collecte des déchets.
Frais de publicité : frais d’annonce, photos professionnelles et dépenses marketing.
Frais de gestion locative : le coût d’une société de gestion ou de services de sélection des locataires.
Intérêts d’emprunt : souvent l’une des plus grosses dépenses des propriétaires, qui peut permettre d’économiser des milliers de dollars d’impôts chaque année.
Les dépenses locatives non déductibles comprennent :
Dépenses à usage personnel : si vous utilisez vous-même votre bien locatif plus de 14 jours par an, certaines déductions peuvent être limitées.
Améliorations immobilisées : les rénovations importantes (par exemple l’ajout d’une pièce) doivent être amorties dans le temps au lieu d’être déduites immédiatement.
Les spécificités de la location de courte durée
Les locations de courte durée engendrent généralement des dépenses plus fréquentes que les locations longue durée. Le ménage régulier, le réapprovisionnement en produits de base et le marketing sont des dépenses nécessaires en raison de la forte rotation des voyageurs, mais elles doivent être correctement justifiées pour être déductibles.
Ce qu’il faut savoir sur la Net Investment Income Tax (NIIT)
Certains propriétaires de biens locatifs peuvent être soumis à la Net Investment Income Tax (NIIT), une taxe supplémentaire de 3,8 % sur les revenus de placement des contribuables aux revenus élevés. Elle s’applique aux revenus dépassant certains seuils :
Célibataires : $200,000
Couples mariés déclarant conjointement : $250,000
L’impact de la NIIT sur les propriétaires bailleurs
Les revenus locatifs passifs peuvent être soumis à la NIIT si vous ne gérez pas activement le bien.
En revanche, si vous fournissez des services substantiels (par exemple : ménage quotidien, repas, expériences pour les voyageurs), votre location peut être considérée comme une activité commerciale active déclarée sur le Schedule C plutôt que comme une activité locative passive. Les revenus passent alors du statut de revenus passifs (potentiellement soumis à la NIIT) à celui de revenus d’activité, généralement soumis à la self-employment tax (cotisations des indépendants) plutôt qu’à la NIIT.
Réduire la NIIT : ce que vous devez faire
Si vos revenus locatifs sont proches du seuil de la NIIT, consultez un conseiller fiscal pour déterminer s’ils relèvent d’une activité passive ou d’un revenu d’indépendant, afin de réduire votre impôt tout en restant en conformité avec l’IRS.
Les principales déductions à connaître pour tout propriétaire bailleur
Une fois que vous savez ce qui constitue un revenu locatif, l’étape suivante consiste à identifier les déductions qui réduisent votre revenu imposable. De nombreuses dépenses liées aux biens locatifs sont déductibles, mais savoir précisément lesquelles déclarer et comment les déclarer peut vous aider à réduire votre impôt et à maximiser vos bénéfices.
Voici une checklist numérotée des déductions fiscales les plus courantes pour les biens locatifs, en précisant si chacune est passée en charges (déduite l’année du paiement) ou amortie (récupérée sur plusieurs années) :
La checklist complète des déductions pour biens locatifs
Intérêts d’emprunt : la part d’intérêts de vos mensualités de prêt. Souvent la déduction la plus importante, surtout durant les premières années du prêt. [Charge]
Taxes foncières : les taxes foncières locales et d’État payées sur votre bien. Si un locataire les paie directement, déclarez ce montant comme revenu locatif. [Charge]
Primes d’assurance : les assurances dommages, responsabilité civile, inondation et propriétaire bailleur sont entièrement déductibles l’année du paiement. [Charge]
Réparations et entretien : peinture, plomberie, rebouchage de cloisons, remplacement de poignées de porte, entretien du chauffage et de la climatisation, lutte contre les nuisibles et autres travaux courants pour maintenir le bien en bon état. [Charge]
Frais de gestion locative : les honoraires versés à une société de gestion ou à un co-hôte pour gérer votre location. [Charge]
Factures : électricité, eau, gaz, Wi-Fi, collecte des déchets et services de streaming que vous fournissez. [Charge]
Publicité et marketing : frais d’annonce, photos professionnelles, publicités en ligne et signalétique. [Charge]
Honoraires professionnels et juridiques : honoraires de CPA pour la préparation fiscale, honoraires d’avocat pour la rédaction de baux ou les litiges, et services de tenue de comptabilité. [Charge]
Déplacements et transport : indemnités kilométriques (au barème standard de l’IRS) ou frais réels de véhicule pour les visites du bien, les rendez-vous avec des artisans et les inspections. Tenez un registre des dates, destinations et motifs de chaque trajet. Si vous combinez déplacements personnels et locatifs, seule la part professionnelle est déductible. [Charge]
Amortissement du bâtiment : le coût de la construction résidentielle (hors terrain), récupéré sur 27,5 ans selon la méthode linéaire. Voir la section sur l’amortissement ci-dessous. [Amortissement — 27,5 ans]
Électroménager, mobilier et moquette : les biens meubles utilisés dans votre location ont une durée d’amortissement de cinq ans selon le MACRS. Ils peuvent bénéficier d’un bonus d’amortissement de 100 % ou de la passation en charges au titre de la Section 179 (voir la section sur l’amortissement). [Amortissement — cinq ans ; le bonus ou la Section 179 peuvent permettre une déduction intégrale dès la première année]
Bureau à domicile : si vous utilisez un espace dédié de votre domicile exclusivement et régulièrement pour la gestion locative, vous pouvez déduire la part correspondante de vos dépenses de logement. [Charge, si les conditions sont remplies]
Services de sélection des locataires : vérifications d’antécédents, rapports de solvabilité et frais de traitement des dossiers. [Charge]
Fournitures et frais de fonctionnement : produits d’entretien, linge de maison, articles de toilette, ampoules, piles et autres consommables. Cela inclut aussi les abonnements à des solutions de surveillance intelligentes comme la plateforme de surveillance Minut. [Charge]
Frais d’emprunt et points : les points payés pour obtenir un prêt immobilier sont généralement amortis sur la durée du prêt. Certains frais de clôture sont ajoutés à votre base de coût. [Amortis ou ajoutés à la base]
Charges de copropriété (HOA) : les cotisations à l’association de propriétaires pour vos biens locatifs. [Charge]
Déduction QBI (qualified business income) : jusqu’à 20 % de vos revenus locatifs éligibles au titre de la Section 199A si votre location est considérée comme une activité commerciale. [Cas particulier — voir la section Schedule E et QBI ci-dessous]
Zoom sur les principales déductions
Intérêts d’emprunt
Parmi les dépenses déductibles les plus importantes, les intérêts d’emprunt offrent aux bailleurs une belle occasion de réduire leur impôt, car ils représentent généralement l’essentiel des premières mensualités. Cette déduction est particulièrement avantageuse la première année du prêt.
Taxes foncières
L’IRS permet aux bailleurs de déduire les taxes foncières de leurs revenus locatifs, ce qui réduit leur revenu imposable. Toutefois, si un locataire paie directement ces taxes aux autorités locales ou de l’État, ce montant doit être déclaré comme revenu locatif.
Comme les taxes foncières d’un bien locatif sont une charge d’exploitation déclarée sur le Schedule E, elles ne sont pas soumises au plafond SALT qui limite les déductions personnelles d’impôts locaux et d’État sur le Schedule A. Vous pouvez donc déduire leur montant intégral de vos revenus locatifs.
Les taux de taxe foncière varient selon la localisation et la valeur du bien. Consulter les évaluations fiscales locales peut vous aider à anticiper vos dépenses futures.
Primes d’assurance
Toutes les assurances liées à la location, y compris les assurances dommages, responsabilité civile et inondation, sont des dépenses déductibles. Si vous payez annuellement, vous pouvez déduire le coût total l’année du paiement.
Réparations ou améliorations
Les réparations et l’entretien sont considérés comme des dépenses courantes et nécessaires qui permettent de maintenir le bien en service et en bon état.
Réparations : réparer un robinet qui fuit, remplacer des poignées de porte ou reboucher une cloison sont des dépenses entièrement déductibles l’année où elles sont engagées.
Entretien : les travaux courants (peinture, entretien du chauffage et de la climatisation, lutte contre les nuisibles) sont également déductibles.
Certaines dépenses ne sont pas immédiatement déductibles. Les améliorations importantes, comme l’ajout d’une pièce ou la mise à niveau de l’installation électrique, doivent être amorties dans le temps.
Exemple : l’installation d’un nouveau système de chauffage et de climatisation devra être amortie sur 27,5 ans pour les biens locatifs résidentiels, au lieu d’être déduite en une seule fois. Un système central installé de façon permanente est considéré comme un élément structurel du bâtiment : il est donc amorti sur 27,5 ans. Seuls les appareils de fenêtre ou mobiles sont traités comme des biens meubles à durée de vie plus courte (amortissement sur cinq ans).
Frais de déplacement et de transport
Les bailleurs peuvent déduire les frais de déplacement liés à la gestion de leurs biens locatifs, notamment pour :
Visiter un bien locatif pour une inspection.
Rencontrer des artisans ou des locataires.
Superviser des réparations ou de nouveaux travaux.
Bonnes pratiques pour déduire vos frais de déplacement :
Notez le kilométrage pour vos frais de véhicule.
Conservez les reçus d’essence, de péage et de stationnement.
Documentez le motif de chaque trajet, par exemple « Inspection après réparation de plomberie ».
Si vous combinez déplacements personnels et activités liées à la location, seule la part professionnelle est déductible.
Honoraires professionnels et autres coûts souvent oubliés
En tant que bailleur ou gestionnaire de biens, n’oubliez pas les services professionnels déductibles, notamment :
Vos honoraires de CPA pour la préparation et le dépôt de votre déclaration de revenus.
Vos frais juridiques pour la rédaction de baux ou la gestion de litiges.
Vos frais de publicité, y compris les annonces en ligne et la photographie.
De nombreux propriétaires oublient de déduire le coût des services professionnels (honoraires comptables, avocats spécialisés en immobilier, conseillers fiscaux), alors que ces dépenses peuvent réduire considérablement leur revenu imposable. Même les petites dépenses, comme les services de sélection des locataires, finissent par s’additionner sur l’année. Tenir des registres détaillés vous aide à faire valoir toutes les déductions disponibles.
L’essentiel sur l’amortissement des locations de courte durée
L’amortissement des biens locatifs est l’une des déductions fiscales les plus intéressantes pour les investisseurs immobiliers et les bailleurs. Il vous permet de récupérer le coût de votre bien au fil du temps, en réduisant chaque année votre revenu imposable.
Qu’est-ce que l’amortissement d’un bien locatif ?
Selon la réglementation fiscale de l’IRS, les bailleurs peuvent amortir le coût d’un bien locatif sur sa durée d’utilisation. Pour un bien locatif résidentiel, la durée d’amortissement standard est de 27,5 ans.
Pour y avoir droit, votre bien doit avoir été mis en service, c’est-à-dire proposé à la location, avant que vous puissiez commencer à déduire l’amortissement. La valeur du bien est basée sur son prix d’achat, hors terrain. Vous devez aussi être propriétaire du bien et prévoir de l’utiliser pour en tirer des revenus locatifs pendant plus d’un an.
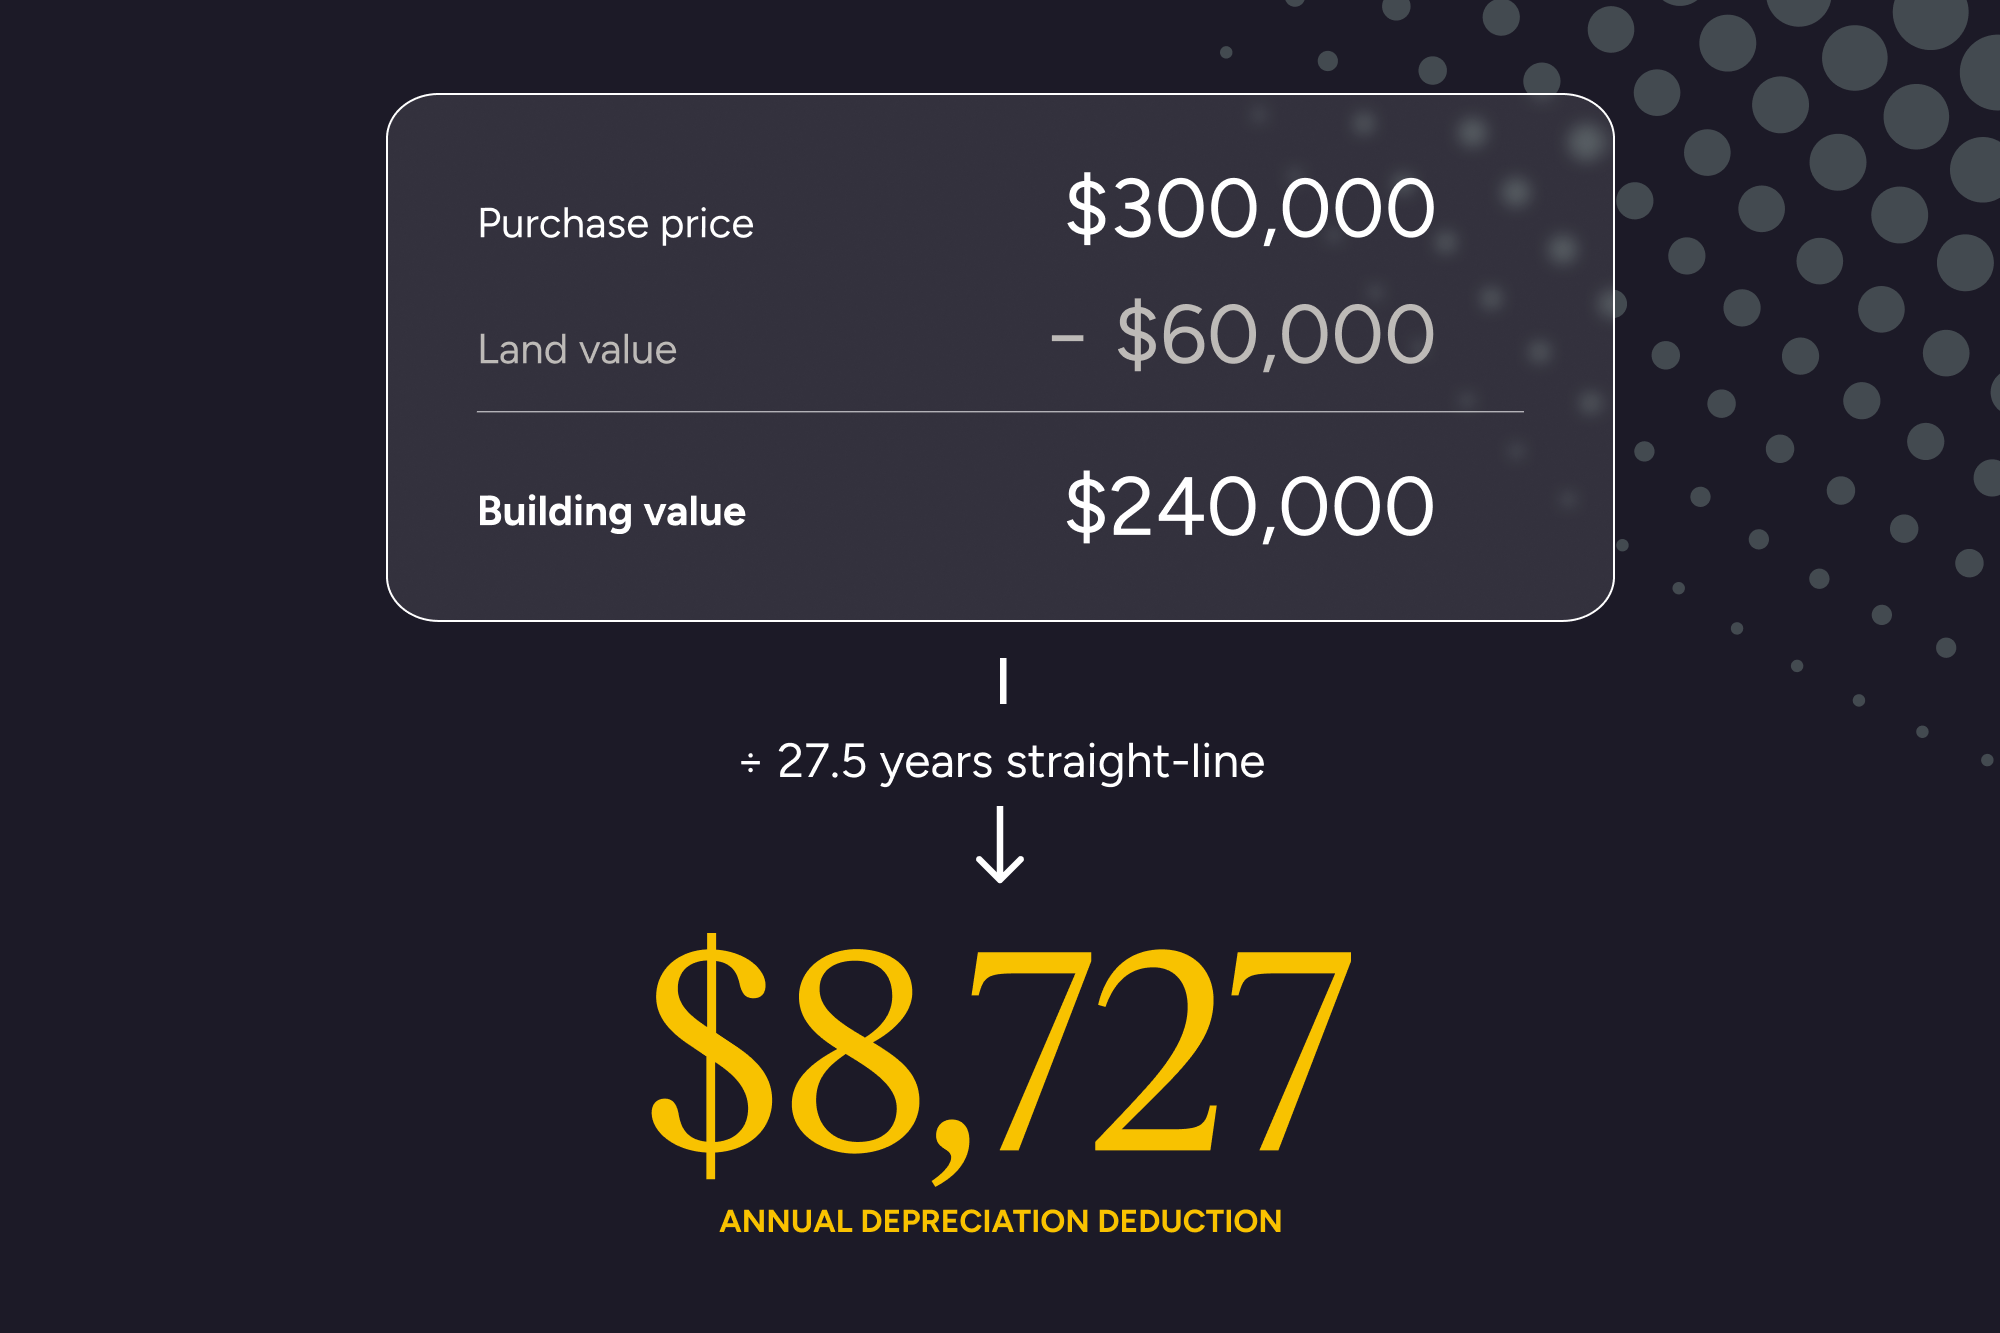
Exemple : supposons que vous possédiez une location de courte durée achetée $300,000, dont un terrain évalué à $60,000. Le terrain n’étant pas amortissable, votre base d’amortissement est de $240,000. Avec la méthode linéaire, vous pouvez déduire $8,727 par an ($240,000 ÷ 27,5 ans) pour la maison.
Les méthodes d’amortissement des biens locatifs résidentiels
L’IRS impose aux bailleurs d’utiliser le Modified Accelerated Cost Recovery System (MACRS) pour les biens locatifs résidentiels mis en service après 1986. Dans le cadre du MACRS, la plupart des biens sont amortis selon le General Depreciation System (GDS) sur 27,5 ans, à un taux annuel fixe de 3,636 %, comparable à un amortissement linéaire.
Par ailleurs, si vous réalisez des améliorations immobilisées, comme une nouvelle toiture ou un nouveau système de chauffage et de climatisation, ces coûts doivent être amortis dans le temps, séparément de la base de coût initiale du bâtiment. Certaines améliorations peuvent bénéficier du bonus d’amortissement ou de la Section 179, ce qui vous permet d’en déduire une plus grande part dès le départ.
Bonus d’amortissement 2026 : 100 % rétabli et permanent
Le One Big Beautiful Bill Act (OBBBA) a rétabli le bonus d’amortissement de 100 % et l’a rendu permanent. Selon l’IRS Notice 2026-11 / IR-2026-06, les bailleurs peuvent désormais déduire intégralement dès la première année les biens meubles éligibles.
Ce qui est éligible au bonus d’amortissement de 100 % :
Électroménager (biens amortissables sur cinq ans)
Mobilier (biens amortissables sur cinq ans)
Moquette (biens amortissables sur cinq ans)
Aménagements du terrain comme les clôtures, allées et aménagements paysagers (biens amortissables sur 15 ans)
Ce qui n’est PAS éligible :
Le bâtiment locatif résidentiel lui-même (les biens immobiliers amortis sur 27,5 ans sont exclus)
La Section 179 vous permet de passer en charges la totalité du coût des biens meubles éligibles (électroménager, mobilier, équipements) l’année de leur mise en service, au lieu de les amortir sur plusieurs années.
Seuil de réduction progressive : environ $4,090,000 de biens mis en service au total
Limites importantes :
La Section 179 ne s’applique pas au bâtiment, uniquement aux biens meubles.
Votre location doit constituer une activité commerciale pour recourir à la Section 179.
Les déductions au titre de la Section 179 ne peuvent pas créer de perte : vous ne pouvez déduire que dans la limite du revenu imposable de l’activité. Les montants non utilisés sont reportables.
Vérifiez les seuils exacts pour 2026 auprès d’un conseiller fiscal, car ils sont indexés chaque année sur l’inflation.
Améliorations ou réparations
Les réparations et les améliorations immobilisées sont traitées différemment sur le plan fiscal :
Réparations : les interventions qui maintiennent le bien dans son état normal, comme reboucher une cloison, remplacer un appareil en panne ou réparer la plomberie, sont déductibles l’année de leur paiement.
Améliorations : si vous améliorez ou agrandissez le bien (par exemple en ajoutant une salle de bains ou en rénovant la cuisine), ces coûts doivent être immobilisés et amortis dans le temps.
Quand l’amortissement prend-il fin ?
Les déductions d’amortissement s’arrêtent lorsque vous :
Avez entièrement amorti le bien, c’est-à-dire déduit un montant égal à sa base de coût.
Vendez, donnez ou affectez le bien à un usage personnel, l’amortissement n’étant alors plus autorisé.
La réintégration de l’amortissement lors de la vente
Lorsque vous vendez un bien locatif amorti, l’IRS réintègre l’amortissement (depreciation recapture) en imposant les montants précédemment déduits à des taux spécifiques. Il en existe deux types :
Unrecaptured Section 1250 gain (amortissement du bâtiment) : l’amortissement linéaire pratiqué sur le bâtiment est imposé à un taux fédéral maximal de 25 %, et non au barème ordinaire de l’impôt sur le revenu. Cela s’applique à l’amortissement « autorisé ou admissible », même si vous ne l’avez pas déduit.
Réintégration au titre de la Section 1245 (biens meubles) : si vous avez appliqué un bonus d’amortissement ou un amortissement accéléré sur des biens meubles comme l’électroménager, le mobilier ou la moquette, cet amortissement est réintégré au barème ordinaire lors de la vente. La facture fiscale peut alors être plus élevée que prévu : anticipez en conséquence.
Déclarer ses revenus locatifs sur le Schedule E (et la déduction QBI)
Savoir où et comment déclarer vos revenus locatifs vous aide à rester en conformité et à faire valoir toutes les déductions auxquelles vous avez droit.
Schedule E (formulaire 1040)
La plupart des bailleurs déclarent leurs revenus et dépenses locatifs sur le Schedule E (formulaire 1040), partie I. Chaque bien locatif y figure séparément, avec ses revenus, ses dépenses et son amortissement. Le résultat net est reporté sur votre formulaire 1040.
Quand le Schedule C s’applique à la place
Si vous fournissez des services substantiels aux locataires, comme un ménage régulier, un changement de linge quotidien, des repas ou une conciergerie (des services de type hôtelier), l’IRS peut considérer votre location comme une activité commerciale active plutôt que comme une activité locative passive. Dans ce cas, vous déclarez sur le Schedule C au lieu du Schedule E, et votre bénéfice net est soumis à la self-employment tax (15,3 %, dont 12,4 % pour la Social Security et 2,9 % pour Medicare). Voir le Topic No. 554 de l’IRS.
La règle des 14 jours / 10 % d’usage personnel
Vos déductions peuvent être limitées si vous utilisez personnellement le bien locatif plus de :
14 jours par an, ou
10 % du nombre total de jours de location (le plus élevé des deux)
Suivez attentivement vos jours d’usage personnel pour éviter tout problème avec l’IRS.
Cas particulier des locations de moins de 15 jours : si vous louez votre bien moins de 15 jours dans l’année, vous n’avez pas du tout à déclarer ces revenus locatifs. En revanche, vous ne pouvez déduire aucune dépense locative pour ces jours-là (au-delà de ce que vous déduiriez normalement en tant que propriétaire occupant).
La déduction QBI de 20 % (Section 199A)
La déduction QBI (qualified business income) permet aux contribuables éligibles de déduire jusqu’à 20 % de leurs revenus d’activité éligibles provenant d’entités fiscalement transparentes, y compris l’immobilier locatif s’il constitue une activité commerciale.
Principales nouveautés pour 2026 :
Le One Big Beautiful Bill Act a prolongé la déduction QBI et supprimé sa date d’expiration (elle devait prendre fin après 2025). Le taux de 20 % reste inchangé. Vérifiez les règles en vigueur auprès d’un conseiller fiscal.
Votre location est-elle éligible ?
Les revenus locatifs ne constituent pas automatiquement des revenus d’activité éligibles. Votre location doit atteindre le niveau d’une activité commerciale au sens des règles de l’IRS, soit par une analyse des faits et circonstances, soit en remplissant les conditions du régime de safe harbor de l’IRS.
Selon les conditions du safe harbor de la Rev. Proc. 2019-38, votre location peut être éligible si vous remplissez toutes les conditions suivantes :
Plus de 250 heures de services locatifs effectuées par an (ou au cours de trois des cinq dernières années fiscales pour les locations existantes)
Tenir une comptabilité et des registres distincts pour l’activité locative
Tenir des registres contemporains du temps passé, des dates et des services effectués
Remarque : le temps consacré au financement ou à l’analyse d’investissements n’est pas pris en compte dans les 250 heures.
La réduction progressive commence à environ $201,750 (célibataire) / $403,500 (couple marié déclarant conjointement)
Au-delà de ces seuils, les activités de services spécifiques (SSTB) sont soumises à des limitations
Vérifiez les seuils exacts pour 2026 auprès de votre conseiller fiscal, car ils sont indexés chaque année sur l’inflation.
Tenue des registres et justificatifs : mode d’emploi
Un système de classement bien organisé peut faire toute la différence entre une déclaration fiscale sereine et un contrôle stressant. Que vous gériez un seul bien locatif ou plusieurs investissements immobiliers, tenir des registres précis vous aide à déduire vos dépenses, à suivre vos revenus locatifs et à respecter la législation fiscale.
Classer ses reçus et relevés
Conservez des justificatifs détaillés pour chaque paiement, réparation et facture.
Classez factures, reçus et relevés fiscaux par date ou par fournisseur.
Suivez vos dépenses de façon numérique à l’aide d’un logiciel de comptabilité ou de tableurs.
Tenez des dossiers séparés pour chaque bien.
La checklist ultime des déductions pour biens locatifs
Pour vous assurer de ne passer à côté d’aucune dépense déductible, passez en revue cette checklist fiscale :
Intérêts d’emprunt (formulaire 1098)
Taxes foncières et droits de mutation
Primes d’assurance dommages, responsabilité civile et bien locatif
Factures (électricité, eau, Wi-Fi, collecte des déchets)
Entretien et réparations (peinture, aménagement paysager, plomberie)
Frais de déplacement pour les visites et inspections du bien
Honoraires professionnels (CPA, avocat, services de sélection des locataires)
Frais de publicité et de marketing (annonces en ligne, photographie)
Bureau à domicile (si les conditions sont remplies)
Fournitures et consommables
Astuce : parcourez cette checklist chaque mois pour ne manquer aucune déduction et garder le contrôle sur vos obligations déclaratives.
Protection des données et conformité
Gérer les données des locataires de façon responsable est essentiel pour les propriétaires bailleurs. Si vous traitez des dossiers de location, des dépôts de garantie ou des paiements par carte bancaire, sécurisez ces données pour éviter tout problème juridique.
Les risques courants en matière de sécurité des données comprennent :
Les transactions par carte bancaire pour le paiement des loyers
Les informations personnelles contenues dans les dossiers de location
Les données de vérification d’antécédents
Solution : utilisez un logiciel de gestion immobilière sécurisé pour protéger les dossiers clients, les données financières et les contrats de location.
Optimiser sa stratégie fiscale pour gagner en rentabilité
Connaître les déductions fiscales des biens locatifs n’est qu’une partie de l’équation. Pour maximiser vos économies et réduire votre impôt, il vous faut une stratégie fiscale tournée vers l’avenir. Bien classer vos revenus locatifs, suivre vos dépenses déductibles et savoir quand faire valoir vos pertes vous aide à conserver une plus grande part de vos revenus d’activité tout en restant en conformité avec l’IRS.
Traitement fiscal des revenus et des pertes
Pour la plupart des propriétaires bailleurs, les revenus sont considérés comme passifs selon les règles de l’IRS. Autrement dit, les pertes ne peuvent compenser que des revenus passifs, sauf si vous remplissez certains critères. Si vos dépenses locatives dépassent vos revenus, vous pouvez déclarer une perte, reportable pour compenser vos futurs revenus imposables.
Règles relatives aux activités passives
Pour être considéré comme un professionnel de l’immobilier, vous devez :
Consacrer plus de 750 heures par an à la gestion active de biens locatifs.
Y consacrer plus de 50 % de votre temps de travail total.
Si vous remplissez ces conditions, vos pertes locatives peuvent être classées comme non passives, ce qui vous permet de compenser des revenus imposables d’autres sources.
Revenus d’activité
Si votre activité de location de courte durée fonctionne comme un hôtel, avec ménage quotidien, repas, conciergerie ou expériences guidées, l’IRS peut considérer vos revenus locatifs comme des revenus d’activité plutôt que comme des revenus locatifs passifs. Comme indiqué plus haut, vos bénéfices sont alors soumis à la self-employment tax de 15,3 %. Cette classification peut aussi influer sur le montant de vos déductions fiscales chaque année.
Conseils pour maximiser vos déductions
Séparez usage personnel et usage locatif
Si vous séjournez dans votre bien locatif, documentez soigneusement vos jours d’usage personnel.
Vous ne pouvez déduire que les coûts proportionnels à l’usage professionnel. Tout séjour personnel réduit les dépenses déductibles.
Planifiez les améliorations importantes
Planifiez vos rénovations de façon stratégique pour optimiser l’amortissement.
Le bonus d’amortissement ou la Section 179 peuvent vous permettre de déduire davantage dès le départ au lieu d’étaler les coûts sur plusieurs années.
Faire coïncider vos améliorations avec des années à hauts revenus peut vous aider à réduire plus efficacement votre impôt.
Documentez rigoureusement vos frais de déplacement
Notez le kilométrage, les dates et les motifs de vos déplacements liés au bien.
Appuyez-vous sur la technologie pour rester organisé
La maintenance préventive réduit le besoin de grosses réparations, parfois plus difficiles à déduire intégralement.
Pour rester en conformité, vérifiez toujours vos relevés fiscaux et consultez un professionnel. Une bonne planification fiscale vous aide à récupérer les déductions auxquelles vous avez droit et à optimiser la performance financière de vos investissements locatifs.
De la conformité fiscale à la croissance financière
Maîtriser les déductions fiscales des biens locatifs peut sembler complexe, mais en procédant étape par étape, vous pouvez maximiser vos économies tout en restant en conformité avec l’IRS. En classant correctement vos revenus locatifs, en suivant vos dépenses déductibles et en appliquant correctement l’amortissement, vous pouvez réduire considérablement votre impôt et améliorer votre rentabilité. Une stratégie fiscale bien pensée, associée à une gestion immobilière intelligente, aide les propriétaires bailleurs à protéger leur investissement et à développer leurs revenus d’activité au fil du temps.
Si vous avez des doutes sur les règles d’amortissement, la classification de vos revenus locatifs ou la déduction de certaines dépenses, consulter un conseiller fiscal est un investissement judicieux. Un CPA spécialisé en fiscalité immobilière peut vous aider à :
Déterminer si vos revenus locatifs sont passifs ou actifs.
Optimiser vos déductions pour le bureau à domicile, les réparations et les améliorations immobilisées.
Vous y retrouver dans les règles d’amortissement.
La fiscalité évoluant chaque année, il est important de rester informé. Suivre régulièrement les mises à jour de l’IRS, travailler avec des professionnels de la fiscalité et adopter des outils de gestion immobilière permettront à votre activité locative de rester conforme, efficace et rentable pendant de nombreuses années. En associant une planification fiscale intelligente à la technologie, vous vous assurez de maximiser chaque déduction et de faire prospérer votre bien locatif.
Questions fréquentes
Le loyer est-il déductible ?
Pour les bailleurs : oui, les dépenses liées au bien locatif (intérêts d’emprunt, réparations, amortissement, etc.) sont déductibles de vos revenus locatifs. Pour les locataires : en général non, le loyer personnel n’est pas déductible de la déclaration fédérale. L’exception concerne les travailleurs indépendants qui remplissent les conditions de la déduction pour bureau à domicile.
Les taxes foncières sont-elles déductibles ?
Oui. Les taxes foncières payées sur un bien locatif sont entièrement déductibles en tant que dépense locative l’année de leur paiement. Déclarez-les sur le Schedule E. Si un locataire paie les taxes foncières à votre place, vous devez inclure ce montant dans vos revenus locatifs.
Quels sont les avantages fiscaux d’un bien locatif ?
Les principaux avantages sont la déduction des frais d’exploitation (intérêts d’emprunt, réparations, assurance, taxes foncières, frais de gestion), l’amortissement du bâtiment et des biens meubles, la possibilité de bénéficier de la déduction QBI de 20 % et l’utilisation des pertes passives pour compenser des revenus passifs. Au fil du temps, ces déductions peuvent réduire considérablement votre impôt.
Comment fonctionne la réintégration de l’amortissement ?
Lorsque vous vendez un bien locatif, l’IRS « réintègre » l’amortissement que vous avez déduit en l’imposant à des taux spécifiques. L’amortissement du bâtiment (Section 1250) est imposé jusqu’à 25 %. L’amortissement des biens meubles (Section 1245), surtout si vous avez appliqué le bonus d’amortissement, est réintégré au barème ordinaire de l’impôt sur le revenu. Consultez l’IRS Publication 544 pour plus de détails.