Deducciones fiscales para propiedades en alquiler (2026): la lista completa para propietarios, con depreciación y Schedule E
Descubre qué gastos de una propiedad en alquiler son deducibles, desde los intereses hipotecarios hasta las reparaciones. Con estrategias fiscales inteligentes, puedes reducir tu base imponible y maximizar tus beneficios.
¿Estás aprovechando todas las deducciones fiscales disponibles para tu propiedad en alquiler?
Muchos propietarios pasan por alto gastos deducibles clave, lo que se traduce en facturas fiscales más altas y menores beneficios. El IRS permite a los propietarios deducir cada año diversos gastos relacionados con sus actividades de alquiler, lo que ayuda a reducir la base imponible y la carga tributaria. Según cómo clasifiques ciertas deducciones, también puedes obtener beneficios fiscales.
Para aplicar deducciones, primero debes entender qué gastos son deducibles, cómo declarar los ingresos de tu propiedad en alquiler y qué costes conlleva gestionar tu negocio de alquiler.
Saber presentar correctamente tu declaración de impuestos es importante, tanto si necesitas deducir los intereses hipotecarios como calcular la depreciación de la propiedad o determinar qué se considera bienes muebles (como los electrodomésticos o el mobiliario que usas en tu alquiler).
Esta guía explica cómo clasificar los gastos relacionados con tu propiedad en alquiler, cuándo deducir las reparaciones a lo largo del año y cómo maximizar las deducciones sin dejar de cumplir la normativa fiscal.
Tanto si es tu primer año gestionando una propiedad residencial en alquiler como si eres un inversor con experiencia, puedes usar estas estrategias para ahorrar dinero, reducir tu base imponible y mantener tu propiedad como una inversión rentable año tras año.
Aviso fiscal: La legislación fiscal es compleja y cambia con frecuencia. La información de esta guía tiene fines exclusivamente educativos y no debe considerarse asesoramiento jurídico ni fiscal. Confirma todas las cifras y estrategias con un asesor fiscal colegiado o un CPA (contable público certificado) antes de presentar tu declaración.
¿Es deducible el alquiler? Propietario frente a inquilino
Esta es una de las preguntas fiscales más habituales, y la respuesta depende de en qué lado del contrato de alquiler te encuentres.
Los propietarios pueden deducir los gastos ordinarios y necesarios de gestionar un negocio de alquiler. Esto incluye los intereses hipotecarios, los impuestos sobre la propiedad, los seguros, las reparaciones, la depreciación y mucho más (consulta la lista completa más abajo). Estas deducciones reducen tus ingresos por alquiler antes de que tributen.
Los inquilinos por lo general no pueden deducir los pagos de alquiler personales en su declaración federal, porque el alquiler de tu vivienda habitual no es un gasto deducible. La excepción limitada es para los trabajadores por cuenta propia que cumplen los requisitos de la deducción por oficina en casa: si usas una parte de tu vivienda alquilada de forma exclusiva y habitual para tu negocio, es posible que puedas deducir esa parte del alquiler como gasto empresarial.
Cómo entender los ingresos y gastos de una propiedad en alquiler
¿Qué se considera ingreso por alquiler?
Los ingresos por alquiler incluyen mucho más que las mensualidades. El IRS exige declarar todos los ingresos relacionados con el alquiler, como:
Alquiler anticipado: cualquier alquiler recibido por un periodo futuro debe declararse en el año en que se recibe, aunque corresponda a un ejercicio fiscal posterior.
Tarifas de limpieza u otros cargos por servicios: los pagos por servicios adicionales prestados a los inquilinos se consideran ingresos por alquiler sujetos a impuestos.
Fianzas: si te quedas con parte de una fianza para reparaciones, esa cantidad se clasifica como ingreso por alquiler, salvo que se devuelva.
Gastos pagados por el inquilino: si un inquilino paga suministros o impuestos sobre la propiedad en tu nombre, debes declarar esa cantidad como ingreso por alquiler.
El IRS Topic No. 414 establece que todos los ingresos por alquiler deben declararse en el año en que se reciben, independientemente del ejercicio fiscal al que correspondan.
Por qué es importante declarar correctamente los ingresos
Clasificar mal los ingresos por alquiler puede acarrear sanciones e intereses del IRS. Declarar correctamente los ingresos de tu propiedad en alquiler te mantiene en regla con la normativa fiscal y ayuda a llevar registros claros de los gastos deducibles.
Gastos de alquiler deducibles frente a no deducibles
Saber si una partida se clasifica como reparación o como mejora puede determinar si el coste es deducible en el año en que lo pagas o si debe depreciarse con el tiempo. El IRS tiene unas directrices generales para determinar cuándo los gastos de tu propiedad en alquiler son deducibles y cuándo no.
Entre los gastos de alquiler deducibles se incluyen:
Mantenimiento y reparaciones: pintura, arreglos de fontanería y sustitución de electrodomésticos.
Suministros: electricidad, agua, wifi y recogida de basuras.
Costes de publicidad: tarifas de publicación de anuncios, fotografía profesional y gastos de marketing.
Honorarios de gestión de la propiedad: el coste de contratar a una empresa de gestión o de utilizar servicios de selección de inquilinos.
Intereses hipotecarios: suelen ser uno de los mayores gastos para los propietarios y pueden suponer un ahorro fiscal de miles de dólares al año.
Entre los gastos de alquiler no deducibles se incluyen:
Gastos de uso personal de la propiedad: si usas personalmente tu propiedad en alquiler durante más de 14 días al año, algunas deducciones podrían verse limitadas.
Mejoras de capital: las reformas importantes (por ejemplo, añadir una habitación nueva) deben depreciarse con el tiempo en lugar de deducirse de inmediato.
Particularidades de los alquileres de corta duración
Las propiedades de alquiler de corta duración suelen generar gastos más frecuentes que los alquileres de larga duración. La limpieza periódica, la reposición de productos básicos y el marketing son gastos necesarios debido a la alta rotación de huéspedes, pero deben documentarse correctamente para poder deducirse.
Consideraciones sobre el impuesto sobre los rendimientos netos de inversión (NIIT)
Algunos propietarios de viviendas en alquiler pueden estar sujetos al Net Investment Income Tax (NIIT), un impuesto adicional del 3,8 % sobre los rendimientos de inversión para las rentas altas. Este impuesto se aplica a quienes superan determinados umbrales de ingresos:
Declaración individual: 200.000 $
Matrimonios con declaración conjunta: 250.000 $
Cómo afecta el NIIT a los propietarios de viviendas en alquiler
Los ingresos pasivos por alquiler pueden estar sujetos al NIIT si no gestionas activamente la propiedad.
Sin embargo, si prestas servicios sustanciales (por ejemplo, limpieza diaria, comidas o experiencias para los huéspedes), tu alquiler puede tratarse como una actividad económica activa declarada en el Schedule C en lugar de como una actividad de alquiler pasiva. Esto hace que los ingresos pasen de ser pasivos (que pueden estar expuestos al NIIT) a ser ingresos empresariales activos, que por lo general están sujetos al impuesto de autónomos (self-employment tax) en lugar del NIIT.
Cómo minimizar el NIIT: qué debes hacer
Si tus ingresos por alquiler se acercan al umbral del NIIT, consulta a un asesor fiscal para determinar si tus ingresos se consideran actividad pasiva o ingresos por cuenta propia, lo que te ayudará a minimizar tu carga tributaria sin dejar de cumplir con el IRS.
Deducciones clave que todo propietario de una vivienda en alquiler debe conocer
Una vez que entiendes qué se considera ingreso por alquiler, el siguiente paso es identificar las deducciones que reducen la base imponible. Muchos gastos de una propiedad en alquiler son deducibles, pero saber exactamente qué gastos declarar y cómo hacerlo puede ayudarte a reducir tu carga tributaria y maximizar tus beneficios.
Aquí tienes una lista numerada de las deducciones fiscales más habituales para propiedades en alquiler, indicando si cada una se imputa como gasto (se deduce en el año en que se paga) o se deprecia (se recupera con el tiempo):
La lista completa de deducciones para propiedades en alquiler
Intereses hipotecarios: la parte de intereses de tus cuotas hipotecarias. Suele ser la mayor deducción, sobre todo en los primeros años del préstamo. [Gasto del ejercicio]
Impuestos sobre la propiedad: los impuestos estatales y locales sobre la propiedad que pagas por tu alquiler. Si un inquilino los paga directamente, declara esa cantidad como ingreso por alquiler. [Gasto del ejercicio]
Primas de seguros: las pólizas de seguro de daños, responsabilidad civil, inundación y de arrendador son totalmente deducibles en el año en que se pagan. [Gasto del ejercicio]
Reparaciones y mantenimiento: pintura, arreglos de fontanería, reparación de paredes de pladur, sustitución de manillas de puertas, revisión de la climatización (HVAC), control de plagas y otras tareas de mantenimiento rutinario para mantener la propiedad en buen estado. [Gasto del ejercicio]
Honorarios de gestión de la propiedad: los honorarios pagados a una empresa de gestión o a un coanfitrión para gestionar tu alquiler. [Gasto del ejercicio]
Suministros: electricidad, agua, gas, wifi, recogida de basuras y servicios de streaming que ofreces. [Gasto del ejercicio]
Publicidad y marketing: tarifas de publicación de anuncios, fotografía profesional, anuncios online y señalización. [Gasto del ejercicio]
Honorarios profesionales y legales: honorarios del CPA por la preparación de impuestos, honorarios de abogados por la redacción de contratos de arrendamiento o por litigios, y servicios de contabilidad. [Gasto del ejercicio]
Viajes y desplazamientos: kilometraje (a la tarifa estándar del IRS) o gastos reales del vehículo por visitas a la propiedad, reuniones con contratistas e inspecciones. Lleva un registro de fechas, destinos y motivos de cada desplazamiento. Si combinas viajes personales con viajes relacionados con el alquiler, solo es deducible la parte profesional. [Gasto del ejercicio]
Depreciación del edificio: el coste de la estructura residencial (sin incluir el terreno) se recupera a lo largo de 27,5 años mediante el método lineal. Consulta la sección sobre depreciación más abajo. [Depreciación: 27,5 años]
Electrodomésticos, mobiliario y moquetas: los bienes muebles utilizados en tu alquiler tienen un periodo de recuperación de cinco años según el MACRS. Pueden optar a la depreciación adicional (bonus depreciation) del 100 % o a la imputación como gasto de la Section 179 (consulta la sección sobre depreciación). [Depreciación: cinco años; la depreciación adicional o la Section 179 pueden permitir deducir el importe completo el primer año]
Oficina en casa: si usas un espacio específico de tu vivienda de forma exclusiva y habitual para gestionar tu alquiler, puedes deducir esa parte de los gastos de tu vivienda. [Gasto del ejercicio, si se cumplen los requisitos]
Servicios de selección de inquilinos: comprobaciones de antecedentes, informes de solvencia y tarifas de tramitación de solicitudes. [Gasto del ejercicio]
Material fungible y costes operativos: productos de limpieza, ropa de cama, artículos de aseo, bombillas, pilas y otros consumibles. También incluye las suscripciones a soluciones de monitorización inteligente como la plataforma de monitorización de Minut. [Gasto del ejercicio]
Costes del préstamo y puntos: los puntos pagados para obtener una hipoteca suelen amortizarse durante la vida del préstamo. Algunos gastos de cierre se suman a tu base de coste. [Amortización o suma a la base de coste]
Cuotas de la comunidad (HOA): las cuotas de la asociación de propietarios de las viviendas en alquiler. [Gasto del ejercicio]
Deducción por rendimientos empresariales cualificados (QBI): hasta el 20 % de tus rendimientos cualificados por alquiler según la Section 199A, si tu alquiler se considera una actividad económica. [Especial: consulta la sección sobre el Schedule E y la QBI más abajo]
Más información sobre las deducciones clave
Intereses hipotecarios
Al ser uno de los mayores gastos deducibles, los intereses hipotecarios ofrecen a los propietarios una oportunidad importante para reducir su carga tributaria, ya que los intereses suelen representar la mayor parte de las primeras cuotas de la hipoteca. Esta deducción resulta especialmente ventajosa en el primer año del préstamo.
Impuestos sobre la propiedad
El IRS permite a los propietarios deducir los impuestos sobre la propiedad de sus ingresos por alquiler, lo que reduce la base imponible. Sin embargo, si un inquilino paga estos impuestos directamente a las autoridades estatales o locales, esa cantidad debe declararse como ingreso por alquiler.
Como los impuestos sobre la propiedad en alquiler son un gasto empresarial que se declara en el Schedule E, no están sujetos al límite SALT (SALT cap) que restringe las deducciones personales de impuestos estatales y locales en el Schedule A. Puedes deducir el importe íntegro de tus ingresos por alquiler.
Los tipos del impuesto sobre la propiedad varían según la ubicación y el valor del inmueble. Consultar las valoraciones fiscales locales puede ayudarte a planificar gastos futuros.
Primas de seguros
Todas las pólizas de seguro relacionadas con el alquiler, incluidas las de daños, responsabilidad civil e inundación, son gastos deducibles. Si pagas anualmente, puedes deducir el coste total en el año en que lo pagas.
Reparaciones frente a mejoras
Las reparaciones y el mantenimiento se consideran gastos ordinarios y necesarios que ayudan a mantener la propiedad en uso y en buen estado.
Reparaciones: arreglar un grifo que gotea, sustituir manillas de puertas o reparar paredes de pladur son gastos totalmente deducibles en el año en que se producen.
Mantenimiento: las tareas rutinarias (como pintar, revisar la climatización o el control de plagas) también son gastos deducibles.
Algunos gastos no son deducibles de inmediato. Las mejoras importantes, como añadir una habitación nueva o modernizar la instalación eléctrica, deben depreciarse con el tiempo.
Ejemplo: la instalación de un nuevo sistema de climatización (HVAC) deberá depreciarse a lo largo de 27,5 años en el caso de las propiedades residenciales en alquiler, en lugar de deducirse de una sola vez. Un sistema de climatización central instalado de forma permanente se considera un componente estructural del edificio, por lo que se deprecia a lo largo de 27,5 años; solo los equipos de ventana o portátiles se tratan como bienes muebles de vida más corta (recuperación en cinco años).
Gastos de viajes y desplazamientos
Los propietarios pueden deducir los gastos de viaje relacionados con la gestión de sus propiedades en alquiler, como:
Visitar una propiedad en alquiler para inspeccionarla.
Reunirse con contratistas o inquilinos.
Supervisar reparaciones o nuevos proyectos.
Buenas prácticas para las deducciones por desplazamientos:
Registra el kilometraje para los gastos del vehículo.
Guarda los recibos de combustible, peajes y aparcamiento.
Documenta el motivo de cada desplazamiento, por ejemplo, «Inspección tras una reparación de fontanería».
Si combinas viajes personales con actividades relacionadas con el alquiler, solo es deducible la parte profesional.
Honorarios profesionales y otros costes que se suelen pasar por alto
Como propietario o gestor de propiedades, no te olvides de los servicios profesionales deducibles, entre ellos:
Los honorarios de tu CPA por la preparación y presentación de tu declaración de impuestos.
Tus gastos legales por la redacción de contratos de arrendamiento o la gestión de litigios.
Tus gastos de publicidad, incluidos los anuncios online y la fotografía.
Muchos propietarios de viviendas en alquiler no deducen el coste de los servicios profesionales, como los honorarios de contabilidad, de abogados inmobiliarios y de asesores fiscales, aunque estos gastos pueden reducir considerablemente su base imponible. Incluso los costes pequeños, como los servicios de selección de inquilinos, pueden sumar mucho a lo largo del año. Llevar registros detallados te ayuda a aplicar todas las deducciones disponibles.
Aspectos esenciales de la depreciación para propiedades de alquiler de corta duración
La depreciación de los activos de una propiedad en alquiler es una de las deducciones fiscales más valiosas para los inversores inmobiliarios y los propietarios. Te permite recuperar el coste de tu propiedad con el tiempo, reduciendo tu base imponible cada año.
¿Qué es la depreciación de una propiedad en alquiler?
Según la normativa fiscal del IRS, los propietarios pueden depreciar el coste de una propiedad en alquiler a lo largo de su vida útil. Para las propiedades residenciales en alquiler, el periodo de depreciación estándar es de 27,5 años.
Para cumplir los requisitos, tu propiedad en alquiler debe estar puesta en servicio, es decir, disponible para alquilarse, antes de que puedas empezar a aplicar deducciones por depreciación. El valor de la propiedad se basa en su precio de compra, sin incluir el terreno. Además, debes ser el propietario del inmueble y prever que se destinará a generar ingresos por alquiler durante más de un año.
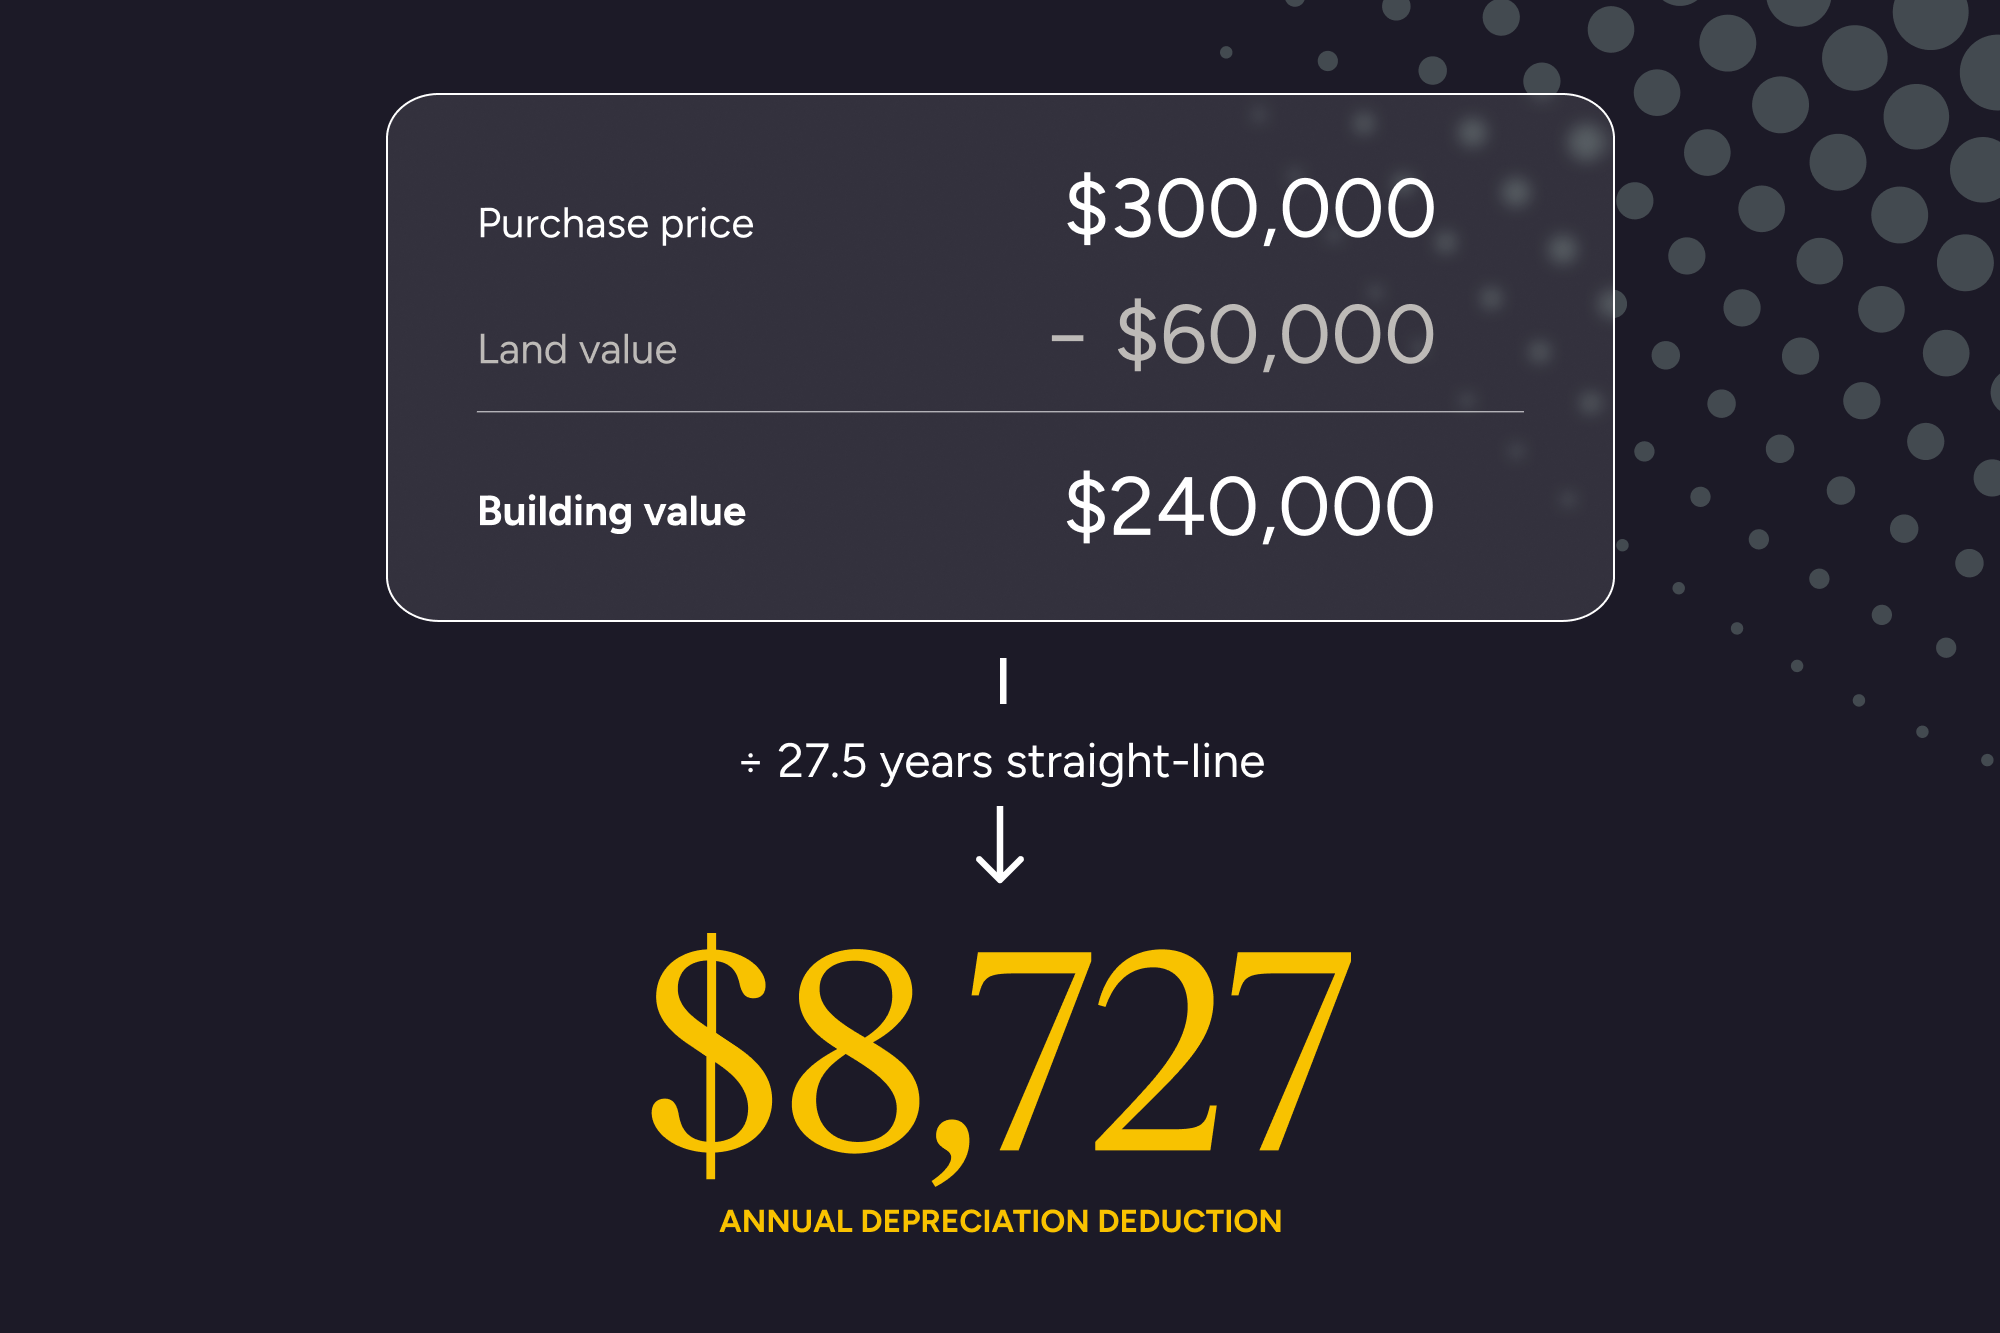
Ejemplo: supongamos que tienes una propiedad de alquiler de corta duración comprada por 300.000 $, con un terreno valorado en 60.000 $. Como el terreno no es depreciable, tu base de coste para la depreciación es de 240.000 $. Con el método lineal, puedes deducir 8.727 $ al año (240.000 $ ÷ 27,5 años) por la vivienda.
Métodos para depreciar una propiedad residencial en alquiler
El IRS exige a los propietarios utilizar el Modified Accelerated Cost Recovery System (MACRS, sistema modificado de recuperación acelerada de costes) para las propiedades residenciales en alquiler puestas en servicio después de 1986. Según el MACRS, la mayoría de las propiedades se deprecian mediante el General Depreciation System (GDS) a lo largo de 27,5 años, con un tipo anual fijo del 3,636 %, de forma similar a la depreciación lineal.
Además, si realizas mejoras de capital, como un tejado nuevo o un sistema de climatización, estos costes deben depreciarse con el tiempo, por separado de la base de coste original del edificio. Algunas mejoras pueden optar a la depreciación adicional o a la imputación como gasto de la Section 179, lo que te permite deducir una parte mayor desde el principio.
Novedades de la depreciación adicional en 2026: vuelve el 100 %, ahora de forma permanente
La One Big Beautiful Bill Act (OBBBA) restableció la depreciación adicional del 100 % y la hizo permanente. Según el IRS Notice 2026-11 / IR-2026-06, los propietarios ya pueden aplicar una deducción completa el primer año sobre los bienes muebles que cumplan los requisitos.
Qué puede optar a la depreciación adicional del 100 %:
Electrodomésticos (bienes a cinco años)
Mobiliario (bienes a cinco años)
Moquetas (bienes a cinco años)
Mejoras del terreno, como vallas, caminos de acceso y paisajismo (bienes a 15 años)
Qué NO puede optar:
El propio edificio residencial en alquiler (los bienes inmuebles a 27,5 años están excluidos)
Imputación como gasto de la Section 179 para bienes muebles
La Section 179 te permite imputar como gasto el coste total de los bienes muebles que cumplan los requisitos (electrodomésticos, mobiliario, equipos) en el año en que los pones en servicio, en lugar de depreciarlos a lo largo de varios años.
Umbral de reducción progresiva: aproximadamente 4.090.000 $ en bienes totales puestos en servicio
Limitaciones importantes:
La Section 179 no se aplica al edificio, solo a los bienes muebles.
Tu alquiler debe ser una actividad económica para poder usar la Section 179.
Las deducciones de la Section 179 no pueden generar pérdidas: solo puedes deducir hasta el importe de la base imponible de la actividad. Los importes no utilizados se trasladan a ejercicios futuros.
Confirma los umbrales exactos para 2026 con un asesor fiscal, ya que se ajustan cada año según la inflación.
Mejoras frente a reparaciones
Las reparaciones y las mejoras de capital reciben un tratamiento fiscal distinto:
Reparaciones: los arreglos que mantienen el estado normal de la propiedad, como reparar paredes de pladur, sustituir electrodomésticos averiados o arreglar la fontanería, son gastos deducibles en el año en que los pagas.
Mejoras: si modernizas o amplías la propiedad (por ejemplo, añadiendo un baño nuevo o reformando la cocina), estos costes deben capitalizarse y depreciarse con el tiempo.
¿Cuándo termina la depreciación?
Las deducciones por depreciación terminan cuando:
Has depreciado por completo la propiedad, es decir, has aplicado deducciones equivalentes a la base de coste de la propiedad.
Vendes, donas o destinas la propiedad a uso personal, momento a partir del cual ya no se permite la depreciación.
Recuperación de la depreciación al vender
Cuando vendes una propiedad en alquiler depreciada, el IRS recupera la depreciación (depreciation recapture) y grava los importes deducidos previamente a tipos especiales. Hay dos tipos que conviene entender:
Ganancia no recuperada de la Section 1250 (depreciación del edificio): la depreciación lineal aplicada al edificio tributa a un tipo federal máximo del 25 %, no a los tipos de la renta ordinaria. Esto se aplica a la depreciación «permitida o admisible», aunque no la hayas aplicado.
Recuperación de la Section 1245 (bienes muebles): si aplicaste la depreciación adicional o una depreciación acelerada sobre bienes muebles como electrodomésticos, mobiliario o moquetas, esa depreciación se recupera a los tipos de la renta ordinaria cuando vendes. Esto puede suponer una factura fiscal más alta de lo que esperas, así que planifícalo con antelación.
Cómo declarar los ingresos por alquiler en el Schedule E (y la deducción QBI)
Saber dónde y cómo declarar los ingresos por alquiler te ayuda a cumplir la normativa y a aplicar todas las deducciones a las que tienes derecho.
Schedule E (Form 1040)
La mayoría de los propietarios declaran sus ingresos y gastos por alquiler en la Parte I del Schedule E (Form 1040). Debes indicar cada propiedad en alquiler por separado, con sus ingresos, gastos y depreciación. El resultado neto se traslada a tu Form 1040.
Cuándo se aplica el Schedule C en su lugar
Si prestas servicios sustanciales a los inquilinos, como limpieza periódica, servicio diario de ropa de cama, comidas o servicio de conserjería (servicios de tipo hotelero), el IRS puede clasificar tu alquiler como una actividad económica activa en lugar de una actividad de alquiler pasiva. En ese caso, declararías en el Schedule C en lugar del Schedule E, y tu beneficio neto estaría sujeto al impuesto de autónomos (15,3 %, compuesto por un 12,4 % para la Seguridad Social y un 2,9 % para Medicare). Consulta el IRS Topic No. 554.
La regla de uso personal de los 14 días / 10 %
Tus deducciones pueden verse limitadas si usas personalmente la propiedad en alquiler durante más de:
14 días al año, o
el 10 % del total de días en que se alquila (lo que sea mayor)
Controla con cuidado los días de uso personal para evitar problemas con el IRS.
Caso especial de menos de 15 días de alquiler: si alquilas tu propiedad menos de 15 días al año, no tienes que declarar esos ingresos por alquiler. Sin embargo, tampoco puedes deducir ningún gasto de alquiler correspondiente a esos días (más allá de lo que deducirías normalmente como propietario de una vivienda).
La deducción QBI del 20 % (Section 199A)
La deducción por rendimientos empresariales cualificados (QBI) permite a los contribuyentes que cumplen los requisitos deducir hasta el 20 % de sus rendimientos empresariales cualificados procedentes de entidades en régimen de atribución de rentas (pass-through), incluidos los alquileres inmobiliarios si se consideran una actividad económica.
Principales novedades para 2026:
La One Big Beautiful Bill Act prorrogó la deducción QBI y eliminó su anterior fecha de vencimiento (estaba previsto que expirara después de 2025). El tipo del 20 % no cambia. Confirma la normativa vigente con un asesor fiscal.
¿Tu alquiler cumple los requisitos?
Los ingresos por alquiler no se consideran automáticamente rendimientos empresariales cualificados. Tu alquiler debe alcanzar la categoría de actividad económica según las normas del IRS, ya sea mediante una evaluación de hechos y circunstancias o cumpliendo el régimen de puerto seguro (safe harbor) del IRS.
Según los requisitos del régimen de puerto seguro de la Rev. Proc. 2019-38, tu alquiler puede cumplir los requisitos si se dan todas las condiciones siguientes:
Más de 250 horas de servicios de alquiler prestados al año (o en tres de los últimos cinco ejercicios fiscales, en el caso de alquileres consolidados)
Llevar libros y registros separados para la actividad de alquiler
Mantener registros simultáneos del tiempo, las fechas y los servicios prestados
Nota: el tiempo dedicado a la financiación o a la revisión de inversiones no cuenta para las 250 horas.
La reducción progresiva empieza aproximadamente en 201.750 $ (declaración individual) / 403.500 $ (matrimonios con declaración conjunta)
Por encima de estos umbrales, las actividades de servicios específicos (SSTB) tienen limitaciones
Confirma los umbrales exactos para 2026 con tu asesor fiscal, ya que se ajustan cada año según la inflación.
Registros y documentación sin complicaciones
Un sistema de registros bien organizado puede marcar la diferencia entre una declaración de impuestos sin contratiempos y una inspección estresante. Tanto si gestionas una sola propiedad en alquiler como varias inversiones inmobiliarias, llevar registros precisos te ayuda a deducir gastos, controlar los ingresos por alquiler y cumplir la normativa fiscal.
Cómo organizar recibos y extractos
Guarda registros detallados de cada pago, reparación y factura de suministros.
Guarda las facturas, los recibos y los justificantes fiscales por fecha o por proveedor.
Controla los gastos de forma digital con un software de contabilidad o con hojas de cálculo.
Mantén carpetas separadas para cada propiedad.
La lista definitiva de deducciones para propiedades en alquiler
Para asegurarte de que incluyes todos los gastos deducibles, revisa esta lista de comprobación fiscal para alquileres:
Intereses hipotecarios (Form 1098)
Impuestos sobre la propiedad y pagos del impuesto de transmisiones
Primas de seguros de daños, responsabilidad civil y cobertura de la propiedad en alquiler
Suministros (electricidad, agua, wifi, recogida de basuras)
Mantenimiento y reparaciones (pintura, jardinería, arreglos de fontanería)
Gastos de desplazamiento por visitas e inspecciones de la propiedad
Honorarios profesionales (CPA, abogado, servicios de selección de inquilinos)
Costes de publicidad y marketing (anuncios online, fotografía)
Consejo: repasa esta lista cada mes para no pasar por alto ninguna deducción y estar al día con los requisitos de tu declaración.
Privacidad de los datos y cumplimiento normativo
Gestionar los datos de los inquilinos de forma responsable es fundamental para los propietarios de viviendas en alquiler. Si gestionas solicitudes de inquilinos, fianzas o pagos con tarjeta de crédito, protege los datos para evitar problemas legales.
Entre los riesgos habituales para la seguridad de los datos se incluyen:
Transacciones con tarjeta de crédito para el pago del alquiler
Información personal en las solicitudes de los inquilinos
Datos de comprobación de antecedentes
Solución: utiliza un software de gestión de propiedades seguro para proteger los registros de clientes, los datos financieros y los contratos de alquiler.
Cómo optimizar tu estrategia fiscal para ganar rentabilidad
Entender las deducciones fiscales de una propiedad en alquiler es solo una parte de la ecuación. Para maximizar el ahorro y minimizar tu carga tributaria, necesitas una estrategia fiscal con visión de futuro. Clasificar correctamente los ingresos por alquiler, controlar los gastos deducibles y saber cuándo declarar pérdidas te ayuda a conservar una mayor parte de tus ingresos empresariales sin dejar de cumplir con el IRS.
Tratamiento fiscal de ingresos y pérdidas
Para la mayoría de los propietarios de viviendas en alquiler, los ingresos se consideran pasivos según las normas del IRS. Esto significa que las pérdidas solo pueden compensar ingresos pasivos, salvo que se cumplan determinados criterios. Si tus gastos de alquiler superan tus ingresos, puedes declarar una pérdida, que puede trasladarse a ejercicios futuros para compensar la base imponible.
Normas sobre actividades pasivas
Para que se te considere profesional inmobiliario, debes:
Registrar más de 750 horas al año gestionando activamente propiedades en alquiler.
Dedicar más del 50 % de tus horas totales de trabajo a estas actividades.
Si cumples estos requisitos, tus pérdidas por alquiler pueden clasificarse como no pasivas, lo que te permite compensar la base imponible procedente de otras fuentes.
Ingresos empresariales
Si tu negocio de alquiler de corta duración funciona como un hotel, con limpieza diaria, servicio de comidas, conserjería o experiencias guiadas, el IRS puede clasificar tus ingresos por alquiler como ingresos empresariales en lugar de ingresos pasivos por alquiler. Como se indicó anteriormente, esto significa que tus beneficios están sujetos al impuesto de autónomos del 15,3 %. Esta clasificación también puede afectar al importe de las deducciones fiscales que obtienes cada año.
Consejos para maximizar las deducciones
Separa el uso personal del uso para alquiler
Si te alojas en tu propiedad en alquiler, documenta con cuidado los días de uso personal.
Solo puedes deducir los costes proporcionales al uso profesional. Cualquier estancia personal reduce los gastos deducibles.
Planifica las mejoras importantes
Planifica las reformas de forma estratégica para maximizar la depreciación de los activos.
La depreciación adicional o la imputación como gasto de la Section 179 pueden permitirte deducir más desde el principio en lugar de repartir los costes a lo largo de varios años.
Hacer coincidir las mejoras con los años de mayores ingresos puede ayudarte a compensar la carga tributaria de forma más eficaz.
Documenta a fondo los gastos de desplazamiento
Registra el kilometraje, las fechas y los motivos de los desplazamientos relacionados con la propiedad.
Usa la tecnología para mantenerte organizado
El mantenimiento preventivo reduce la necesidad de reparaciones de gran envergadura, que pueden ser más difíciles de deducir por completo.
Para cumplir con tus obligaciones fiscales, revisa siempre tus justificantes fiscales y consulta a un profesional. Una buena planificación fiscal te ayuda a aprovechar las deducciones a las que tienes derecho y a optimizar el rendimiento financiero de tus inversiones en propiedades de alquiler.
Del cumplimiento fiscal al crecimiento financiero
Dominar las deducciones fiscales de una propiedad en alquiler puede parecer complicado, pero avanzar paso a paso te permite maximizar el ahorro sin dejar de cumplir con el IRS. Si clasificas correctamente los ingresos por alquiler, controlas los gastos deducibles y aplicas bien la depreciación, puedes reducir considerablemente tu carga tributaria y aumentar la rentabilidad. Una estrategia fiscal bien planificada, combinada con una gestión inteligente de la propiedad, ayuda a los propietarios de viviendas en alquiler a proteger su inversión y a hacer crecer sus ingresos empresariales con el tiempo.
Si tienes dudas sobre las normas de depreciación, la clasificación de los ingresos por alquiler o cómo deducir determinados gastos, consultar a un asesor fiscal es una inversión inteligente. Un CPA especializado en fiscalidad inmobiliaria puede ayudarte a:
Determinar si tus ingresos por alquiler son pasivos o activos.
Optimizar las deducciones por gastos de oficina en casa, reparaciones y mejoras de capital.
Aplicar correctamente las normas de depreciación.
Como la legislación fiscal cambia cada año, mantenerse informado es importante. Revisar con regularidad las novedades del IRS, trabajar con asesores fiscales y adoptar herramientas de gestión de propiedades hará que tu negocio de alquiler sea conforme a la normativa, eficiente y rentable durante muchos años. Al combinar una planificación fiscal inteligente con la tecnología, te aseguras de aprovechar al máximo cada deducción y de que tu propiedad en alquiler siga prosperando.
Preguntas frecuentes
¿Es deducible el alquiler?
Para los propietarios: sí, los gastos de una propiedad en alquiler (intereses hipotecarios, reparaciones, depreciación, etc.) son deducibles de tus ingresos por alquiler. Para los inquilinos: por lo general, no; los pagos de alquiler personales no son deducibles en tu declaración federal. La excepción son los trabajadores por cuenta propia que cumplen los requisitos de la deducción por oficina en casa.
¿Se pueden deducir los impuestos sobre la propiedad?
Sí. Los impuestos sobre la propiedad que pagas por una propiedad en alquiler son totalmente deducibles como gasto de alquiler en el año en que se pagan. Decláralos en el Schedule E. Si un inquilino paga los impuestos sobre la propiedad en tu nombre, debes incluir esa cantidad como ingreso por alquiler.
¿Qué ventajas fiscales tiene una propiedad en alquiler?
Entre las principales ventajas están la deducción de los gastos operativos (intereses hipotecarios, reparaciones, seguros, impuestos sobre la propiedad, honorarios de gestión), la depreciación del edificio y de los bienes muebles, la posibilidad de optar a la deducción QBI del 20 % y el uso de las pérdidas pasivas para compensar ingresos pasivos. Con el tiempo, estas deducciones pueden reducir considerablemente tu carga tributaria.
¿Cómo funciona la recuperación de la depreciación?
Cuando vendes una propiedad en alquiler, el IRS «recupera» la depreciación que has aplicado gravándola a tipos especiales. La depreciación del edificio (Section 1250) tributa hasta un 25 %. La depreciación de los bienes muebles (Section 1245), sobre todo si aplicaste la depreciación adicional, se recupera a los tipos de la renta ordinaria. Consulta la IRS Publication 544 para más información.